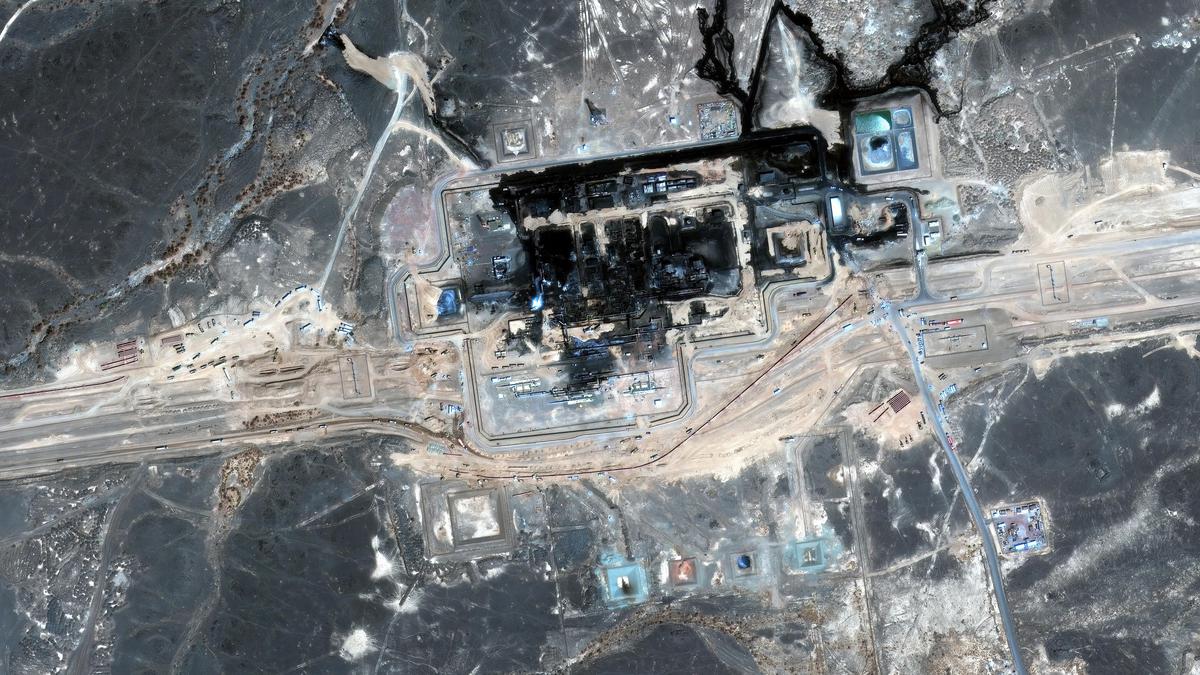
Jakarta, MCNID.net- Ekspor minyak Arab Saudi kembali terpukul pekan lalu setelah serangan drone melumpuhkan sebagian jalur pipa East-West. Serangan tersebut menghentikan aliran minyak dan mengurangi pasokan minyak global sebesar 4-5 juta barel per hari (bpd).
Belum diketahui berapa lama waktu yang dibutuhkan untuk memperbaiki kerusakan tersebut. Namun, Associated Press memperkirakan proses perbaikan membutuhkan waktu tiga hingga lima pekan, mengutip keterangan dua pejabat regional.
Dikutip dari Aljazeera pada Sabtu (19/9/2026) yang menyebutkan, pipa sepanjang 1.200 kilometer itu menghubungkan ladang-ladang penghasil minyak utama Arab Saudi di bagian timur dengan Pelabuhan Yanbu di pesisir Laut Merah bagian barat. Jalur tersebut memungkinkan minyak mentah Arab Saudi menghindari Selat Hormuz, yang sebagian besar tetap tertutup sejak perang Amerika Serikat-Israel terhadap Iran dimulai pada 28 Februari.
Sebagai produsen minyak terbesar kedua di dunia, kemampuan Arab Saudi menjaga kelancaran aliran minyak mentah memiliki dampak besar terhadap pasar energi global. Al Jazeera meminta sejumlah pakar menjelaskan alternatif yang masih tersedia, dampak gangguan tersebut trhadap pembeli minyak di berbagai negara, serta pengaruhnya terhadap pendapatan Arab Saudi.
*Ekspor Turun Lebih dari 70 Persen*
Total pengiriman minyak mentah Arab Saudi yang mencapai lebih dari 7,5 juta bpd pada Januari dan Februari, turun menjadi sekitar 2,3 juta bpd pada Agustus dan sekitar 2,1 juta bpd pada paruh pertama September. Angka tersebut menunjukkan penurunan lebih dari 70 persen.
Para analis mengingatkan bahwa angka pengiriman sebenarnya mungkin sedikit lebih tinggi. Pasalnya, kapal tanker yang mengangkut minyak dan melintasi Selat Hormuz dengan sistem pelacakan dimatikan tidak selalu tercatat dalam data pergerakan kapal.
*Bagaimana Arab Saudi Dapat Mengekspor Minyaknya?*
Ekspor minyak Arab Saudi bertumpu pada dua jalur pesisir, yakni Teluk di bagian timur, tempat minyak mentah dikirim melalui Selat Hormuz, serta Laut Merah di bagian barat. Dari Laut Merah, minyak dapat dikirim ke utara melalui Terusan Suez dan Pipa Sumed, atau ke selatan melalui Selat Bab al-Mandeb.
*Jalur Pertama: Selat Hormuz*
Sebelum krisis terjadi, sebagian besar minyak mentah Arab Saudi dikirim menggunakan kapal tanker melalui Selat Hormuz. Selat sepanjang 39 kilometer tersebut merupakan jalur pelayaran sempit yang menghubungkan Teluk dengan Teluk Oman dan laut lepas di luarnya.
Arab Saudi mengekspor sekitar 7-8 juta bpd minyak, dengan sebagian besar volume yang dikirim melalui laut dimuat di terminal Ras Tanura dan Ras al-Ju’aymah. Ras Tanura sendiri rata-rata menangani sekitar 5,4 juta bpd pada 2025.
Jalur ini merupakan rute paling langsung dan ekonomis menuju Asia, yang menyerap sebagian besar ekspor minyak mentah Arab Saudi.
*Kapal Tanpa Pelacakan dan Pemindahan Muatan Antarkapal*
Dengan jalur pipa bagian barat tidak beroperasi dan jalur selatan Laut Merah menghadapi ancaman, Arab Saudi tidak memiliki banyak pilihan selain kembali meningkatkan pengiriman ekspor melalui Teluk. Langkah tersebut dilakukan meski menghadapi pembatasan, biaya yang lebih tinggi, serta risiko serangan saat melintasi Selat Hormuz, menurut para pakar.
“Dengan pipa East-West tidak beroperasi, pilihan Arab Saudi terbatas. Pertama, mengirim lebih banyak minyak mentah dari terminal-terminalnya di Teluk melalui Selat Hormuz, termasuk melakukan pemindahan muatan antarkapal di luar selat, seperti di lepas pantai Sohar, Oman,” kata Rishi Rajanala, spesialis riset Oil Americas di LSEG Data & Analytics.
“Produsen Teluk sudah memindahkan sebagian ekspor mereka dengan cara ini, tetapi volumenya bergantung pada ketersediaan kapal tanker, biaya asuransi dan angkutan, serta masih jauh di bawah tingkat sebelum perang.
“Kedua, menggunakan minyak mentah yang telah disimpan di pantai barat serta di terminal Ain Sukhna dan Sidi Kerir milik Mesir. Jalur tersebut masih dapat memasok Eropa melalui Pipa Sumed, tetapi hanya selama persediaan yang tersimpan masih tersedia. Ketiga, melakukan pengoperasian kembali pipa secara bertahap, bergantung pada tingkat kerusakannya.”
Richard Matthews, direktur konsultasi dan riset di Gibson Shipbrokers, perusahaan jasa pelayaran yang berbasis di London, mengatakan bahwa kembali melintasi Selat Hormuz akan “semakin meningkatkan biaya angkutan untuk ekspor dari Timur Tengah dan menciptakan ketidakefisienan tambahan”.
Ia menambahkan, “kami tidak tahu berapa lama pengiriman dari Yanbu akan dihentikan, tetapi tampaknya ini bukan masalah yang dapat diselesaikan dengan cepat.”
Salah satu cara untuk mengurangi risiko tersebut adalah kapal tanker berlayar dalam kondisi “gelap” dengan mematikan transponder AIS, yang digunakan dalam navigasi maritim untuk mengidentifikasi dan melacak kapal, ketika melintasi perairan pesisir Oman.
“Mereka akan melintas dengan transponder dimatikan dan kemungkinan berkoordinasi dengan Angkatan Laut AS, tetapi tetap menghadapi risiko serangan seperti yang lainnya,” kata Matthews.
Jika gangguan berlangsung lebih dari beberapa pekan, situasinya akan semakin berubah. Persediaan minyak yang tersimpan akan terus berkurang, sementara minyak mentah yang tidak dapat dikirim melalui Teluk harus disimpan atau tidak diproduksi. Kondisi ini akan semakin menekan tingkat produksi yang pada Agustus sudah jauh di bawah volume sebelum perang.
Rahul Choudhary, wakil presiden Riset Hulu di Rystad Energy, perusahaan riset energi independen, mengatakan ekspor melalui rute Selat Hormuz meningkat pada September menjadi lebih dari 2 juta bpd dalam dua pekan pertama, atau sekitar 1 juta bpd lebih tinggi dibandingkan Agustus.
“Kami memperkirakan ekspor melalui Selat Hormuz akan kembali meningkat pada paruh kedua bulan ini. Hal itu sudah terlihat dari Aramco yang menawarkan tambahan pengiriman kepada perusahaan kilang Asia melalui Sohar. Arab Saudi dapat semakin mengandalkan aktivitas kapal tanker tanpa pelacakan dalam beberapa hari mendatang untuk mengimbangi hilangnya pengiriman dari Yanbu,” ujarnya.
*Jalur Kedua: Pipa East-West Menuju Yanbu*
Sebagian besar minyak mentah Arab Saudi diproduksi di wilayah timur. Pipa East-West milik Aramco menghubungkan fasilitas pengolahan Ghawar dan Abqaiq di wilayah tersebut dengan Pelabuhan Yanbu di sisi lain negara itu.
Pipa tersebut dibangun pada 1981, ketika perang Iran-Irak berlangsung, tepatnya untuk mengurangi ketergantungan terhadap Selat Hormuz dalam situasi krisis seperti yang kini dihadapi Arab Saudi dan negara-negara eksportir Teluk lainnya.
Pipa tersebut memiliki kapasitas maksimum sekitar 7 juta bpd.
Minyak mentah yang dikirim dari Yanbu memiliki dua jalur untuk melanjutkan perjalanan melalui Laut Merah, yakni ke selatan melalui Bab al-Mandeb atau ke utara melalui Suez.
*Ke Selatan melalui Bab al-Mandeb*
Pengiriman menuju Asia melalui jalur selatan harus melewati Selat Bab al-Mandeb, yang merupakan rute alternatif terpenting setelah Selat Hormuz.
Namun, pasukan Houthi yang didukung Iran melancarkan serangkaian serangan militer pada September, merebut Pelabuhan Mocha, kota pesisir Dhubab, dan Pulau Mayyun. Kini, mereka menguasai selat tersebut. Mereka juga telah menyatakan embargo maritim terhadap Arab Saudi dengan melarang kapal memuat atau membongkar muatan di pelabuhan-pelabuhan Arab Saudi.
*Ke Utara melalui Terusan Suez*
Dengan jalur keluar melalui selatan terblokir, kapal tanker yang ingin mencapai Asia harus mengambil jalur ke utara.
Kapal tanker minyak dapat melewati Terusan Suez secara langsung atau membongkar muatannya di terminal Ain Sokhna milik Mesir di Laut Merah untuk kemudian dialirkan melalui Pipa Sumed. Pipa tersebut membawa minyak melintasi daratan Mesir menuju pelabuhan di Laut Mediterania dekat Alexandria, tempat minyak kembali dimuat ke kapal tanker yang menuju Eropa.
Kapal Very Large Crude Carrier (VLCC) terlalu besar untuk melintasi Terusan Suez dalam kondisi draft penuh, yakni batas kedalaman aman ketika kapal terisi penuh. Karena itu, kapal-kapal tersebut harus membongkar sebagian muatannya di Ain Sokhna dan memuat kembali volume yang tersisa di terminal Mediterania sebelum melanjutkan perjalanan.
Menurut HSBC Global Investment Research, Aramco sebelumnya telah merencanakan operasi “shuttling” serupa sebelum pengiriman dari Yanbu dihentikan, dengan menggunakan kapal tanker Suezmax yang lebih kecil untuk mengangkut minyak mentah antara Yanbu dan Ain Sokhna.
Dari sana, untuk mencapai pembeli di Asia, kapal harus berlayar ke barat melalui Selat Gibraltar dan mengitari Tanjung Harapan. Perjalanan tersebut mencapai sekitar 13.140 mil laut atau sekitar 24.335 kilometer, jauh lebih panjang dibandingkan perjalanan melalui Hormuz yang hanya sekitar 3.370 mil laut atau 6.241 kilometer dan memakan waktu sekitar 10 hari.
Jalur tersebut menambah waktu perjalanan hampir satu bulan, membuat biaya pengiriman jauh lebih mahal, sekaligus membuat kapal tanker terikat dalam perjalanan untuk waktu yang lebih lama.
Namun, sejumlah pakar memperkirakan pipa East-West dapat kembali beroperasi dalam waktu yang lebih singkat. Hal tersebut memberikan harapan bahwa ekspor minyak Arab Saudi dapat kembali ke tingkat yang lebih berkelanjutan.
Choudhary mengatakan, “Kami memperkirakan pipa tersebut akan kembali beroperasi dalam beberapa pekan dengan kapasitas yang dikurangi menjadi 40-60 persen, atau sekitar 2,5-3 juta bpd. Dengan kemungkinan Arab Saudi memprioritaskan pasokan untuk kilang dalam negeri, hanya sekitar 0,5-1 juta bpd yang tersisa untuk diekspor. Artinya, ekspor minyak mentah dari Yanbu turun 2,5-3 juta bpd meskipun pipa telah beroperasi sebagian.
“Sebagian dari kekurangan tersebut dapat ditutupi melalui peningkatan pengiriman minyak melalui Hormuz dan bertambahnya aktivitas armada kapal tanker tanpa pelacakan, sehingga dampak bersih terhadap ekspor minyak mentah Arab Saudi turun menjadi sekitar 1,5-2 juta bpd.”
*Mengapa Pengangkutan dengan Truk Bukan Pilihan yang Layak*
Salah satu opsi yang tidak terlihat dalam rencana Arab Saudi adalah pengangkutan menggunakan truk. Perhitungannya menjelaskan alasannya. Arab Saudi biasanya mengekspor 5-7 juta bpd. Untuk menggantikan volume ekspor bahkan hanya dalam satu hari melalui jalur darat, diperlukan sekitar 25.000 hingga 35.000 truk tanker yang terisi penuh, dengan masing-masing membawa sekitar 200 barel.
Jika seluruh truk tersebut berbaris tanpa jarak, konvoi itu akan membentang hampir 500 kilometer atau sekitar 310 mil. Jarak tersebut kira-kira setara dengan jarak dari Riyadh ke pantai terdekat.
Sebagai perbandingan, satu kapal VLCC dapat mengangkut sekitar 2 juta barel dalam satu perjalanan. Pipa itu sendiri juga mampu mengalirkan jutaan barel setiap hari dengan kebutuhan tenaga kerja yang minimal. Karena itu, meskipun jalur utama ekspornya terganggu, rencana cadangan Arab Saudi tetap mengandalkan kapal, bukan jalur darat.
*Dampak terhadap Pasar Global*
Harga minyak sejauh ini masih tertahan oleh persediaan dan pelepasan minyak dari cadangan strategis, dengan harga minyak mentah Brent berada di kisaran 70-90 dolar AS per barel dalam beberapa bulan terakhir. Namun, semakin lama gangguan di kawasan berlangsung, semakin besar kemungkinan harga meningkat. Saat ini, harga minyak mentah Brent telah berada di atas 105 dolar AS per barel.
“Pasar sedang memperhitungkan hilangnya pasokan dalam jumlah signifikan, dengan lamanya gangguan menjadi ketidakpastian utama. Otoritas Arab Saudi belum memberikan batas waktu perbaikan, sementara perkiraan yang dilaporkan sejauh ini berkisar dari beberapa hari hingga delapan pekan untuk pemulihan penuh,” kata Rajanala, spesialis riset di LSEG.
*Apa Dampaknya bagi Pembeli Minyak Arab Saudi?*
Hingga beberapa waktu lalu, Arab Saudi merupakan eksportir minyak terbesar di dunia.
Pembeli utamanya adalah perusahaan kilang di Asia dan Eropa, termasuk China yang membeli 22 persen minyak Arab Saudi, disusul Korea Selatan 14 persen, Jepang 13 persen, India 10 persen, dan Amerika Serikat 5 persen.
Para pembeli tersebut sudah merasakan dampak penghentian pengiriman. Kargo yang dijadwalkan untuk perusahaan kilang di Eropa dibatalkan, sehingga banyak perusahaan terpaksa mencari sumber minyak dari tempat lain, termasuk dari AS, Laut Utara, dan Afrika Barat.
“Sejumlah perusahaan kilang Eropa yang kargo minyak Arab Saudinya dibatalkan sudah mulai mencari minyak mentah dari Laut Utara dan mengupayakan kargo dari Amerika serta Asia Tengah. Sementara itu, pembeli di Asia ditawari pengiriman alternatif dari kawasan Teluk,” kata Rajanala.
“Minyak yang hilang tersebut juga merupakan minyak mentah dengan kandungan sulfur yang lebih tinggi. Jenis minyak mentah Arab Saudi seperti Arab Light dan Arab Medium sulit digantikan secara setara karena alternatif yang tersedia dari AS, Kazakhstan, dan sebagian besar kawasan Laut Utara umumnya memiliki kandungan sulfur lebih rendah.
“Kondisi tersebut memberikan tekanan khusus kepada perusahaan kilang yang dirancang untuk mengolah minyak mentah dari Timur Tengah, yang sebagian besar berada di Asia dan menjadi kawasan penerima terbesar ekspor Arab Saudi.”
*Apa Dampaknya terhadap Pendapatan Arab Saudi?*
Meskipun kenaikan harga minyak memberikan keuntungan bagi Arab Saudi, keuntungan tersebut diimbangi oleh ketidakmampuan negara itu untuk mengekspor minyak dalam volume normal.
Pemerintah Arab Saudi sangat bergantung pada dividen, royalti, dan pajak dari Aramco. Penjualan minyak mentah dan produk minyak perusahaan tersebut menyumbang lebih dari setengah pendapatan pemerintah, dengan menghasilkan 606,5 miliar riyal atau sekitar 162 miliar dolar AS bagi kas negara pada 2025.
Gangguan yang berlangsung lama akan memberikan tekanan besar terhadap keuangan publik. UBS Research kini memperkirakan defisit anggaran Arab Saudi pada 2026 mencapai 5 persen dari produk domestik bruto (PDB), dibandingkan target awal sebesar 3,3 persen.
Louis Vincent-Gave dari Gavekal Research, perusahaan riset independen, mengatakan bahwa “pemboman Yanbu, ditambah dengan pemboman pipa East-West dan pengambilalihan jalur laut Bab el-Mandab oleh Houthi, tiba-tiba menimbulkan pertanyaan besar mengenai kemampuan minyak Arab Saudi untuk terus mengalir melalui Laut Merah ke seluruh dunia.
“Dan jika Arab Saudi tidak mampu terus memompa minyak ke seluruh dunia, pemerintah Saudi pada akhirnya dapat menjual aset-aset seperti surat utang pemerintah AS, kepemilikan di dana ekuitas swasta, atau investasi kecerdasan buatan untuk membayar kewajiban-kewajiban jangka pendeknya.”